De la startup à l’usine : pourquoi le financement change de nature
Édition : Sophie
Comprendre comment les besoins de financement évoluent entre recherche, pilote, production et encaissement des ventes.
Passer d’une découverte à une production régulière change ce qu’il faut financer et ce qu’il faut démontrer. Au laboratoire, les dépenses servent notamment à vérifier un principe. À l’échelle industrielle, il faut aussi préparer les équipements, la qualité, les approvisionnements et le temps séparant les dépenses des encaissements. Une levée de fonds peut soutenir cette transition sans prouver que le produit sera fabriqué au coût prévu ni acheté en quantité suffisante. Comprendre ces étapes permet de lire une annonce financière sans la confondre avec une réussite industrielle déjà acquise.
La première preuve ne répond pas à toutes les questions
Une preuve de concept montre qu’une idée fonctionne dans des conditions déterminées. Elle peut être décisive pour poursuivre la recherche. Mais elle ne décrit pas automatiquement la répétabilité, les délais, les coûts de fabrication ou les contraintes du client. Ces questions apparaissent progressivement lorsque le projet se rapproche d’un usage réel. Les traiter demande d’autres essais et parfois d’autres équipements.
Le rapport de la DGE sur le passage à l’échelle des innovations de rupture, publié en mars 2025, décrit notamment les besoins financiers importants et les temporalités de développement de la deep tech. Il souligne que le soutien financier ne garantit pas à lui seul l’adoption par le marché. Cette distinction organise tout le raisonnement : financer une étape permet de chercher une preuve, pas de considérer cette preuve comme déjà obtenue.
Un exemple fictif aide à suivre la transition. Une équipe démontre un matériau sur quelques échantillons. Elle doit ensuite montrer qu’elle peut produire des lots comparables, contrôler les défauts et répondre aux spécifications d’un utilisateur. Les dépenses portent alors sur des procédés, des instruments et des compétences supplémentaires. Le matériau peut rester scientifiquement intéressant même si sa fabrication nécessite encore des changements importants.
Le dossier de financement doit rendre ces incertitudes explicites. Une présentation qui annonce seulement le marché potentiel ne décrit pas les travaux nécessaires pour l’atteindre. Il faut relier chaque besoin à une étape et à une preuve attendue. Cette discipline aide les financeurs, mais aussi l’équipe, à savoir ce que la prochaine période doit réellement apprendre.
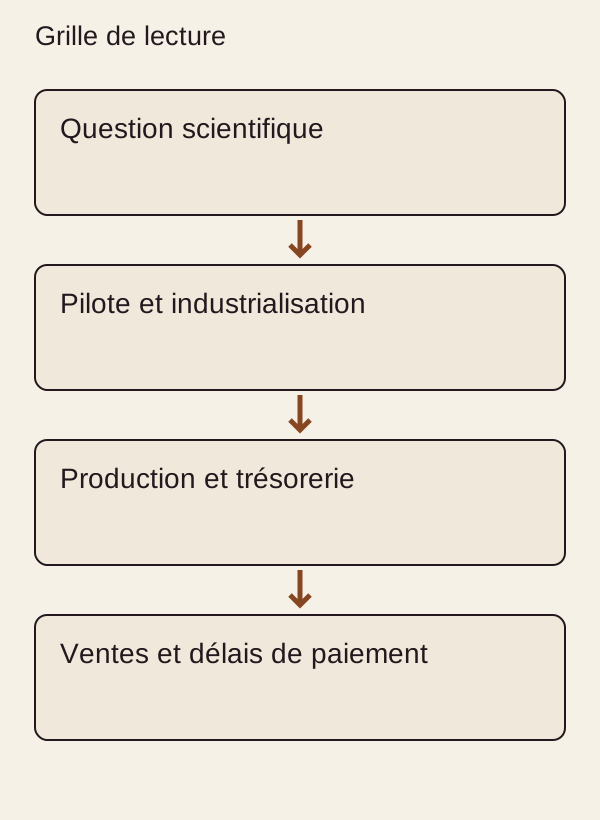
Lecture : Question scientifique → Pilote et industrialisation → Production et trésorerie → Ventes et délais de paiement. Grille pédagogique ; des retours entre étapes restent possibles.
Le pilote industriel change l’objet du risque
Un pilote teste une organisation de production dans un périmètre plus proche du fonctionnement industriel. Il permet d’observer des interactions qui n’apparaissaient pas à petite échelle : circulation des matières, réglages, maintenance, contrôle qualité ou contraintes de sécurité. Le passage d’échelle ne consiste pas toujours à multiplier proportionnellement les dimensions ou les quantités.
Le financement du pilote doit donc intégrer sa fonction d’apprentissage. Un équipement expérimental peut être utile même s’il ne sera pas conservé tel quel pour la production finale. À l’inverse, acheter trop tôt une installation définitive peut réduire la possibilité de modifier le procédé. Le choix dépend de l’incertitude technique et du calendrier, pas d’une règle générale applicable à toutes les technologies.
Les critères de réussite doivent distinguer performance, régularité et exploitabilité. Un lot réussi ne démontre pas une série régulière. Un procédé performant mais très difficile à maintenir peut demander une nouvelle conception. Les données produites par le pilote doivent permettre de préparer les décisions suivantes, notamment les spécifications des équipements et les besoins de compétences.
La maturité technologique et la maturité industrielle se recouvrent partiellement sans être identiques. Un dispositif peut fonctionner dans un environnement pertinent tout en restant difficile à fabriquer de manière répétée. Le dossier doit donc préciser ce qui a été validé et ce qui reste à apprendre. Une étiquette de maturité ne remplace pas les preuves associées à chaque opération.
Acheter l’équipement ne finance pas toute l’activité
Une usine demande des investissements durables, mais aussi des dépenses courantes. Matières, énergie, salaires, contrôles et maintenance doivent être payés pendant que la production se met en place. Les ventes peuvent arriver plus tard, et les encaissements encore après. Il faut donc distinguer le financement des équipements de la trésorerie nécessaire au fonctionnement.
Le besoin en fonds de roulement décrit notamment ce décalage entre les flux d’exploitation. Le rapport de la DGE souligne ce sujet pour les sociétés industrielles entrées en commercialisation mais pas encore rentables. Un carnet de commandes peut être encourageant tout en augmentant les dépenses à engager avant paiement. Croître peut donc mobiliser de la trésorerie au lieu d’en libérer immédiatement.
Un exemple illustratif, sans chiffres d’entreprise, suffit à comprendre le mécanisme : les matières sont commandées, les produits fabriqués, puis livrés, et enfin réglés selon les conditions prévues. Entre ces étapes, l’entreprise supporte des dépenses. Le calendrier réel dépend des contrats, des stocks et de la durée de production. Il faut le documenter plutôt que déduire la trésorerie d’un chiffre d’affaires annoncé.
La planification doit également prévoir les aléas : retard d’équipement, qualification plus longue ou reprise d’un lot. Ces scénarios ne sont pas des prédictions, mais des hypothèses de préparation. Leur intérêt est de montrer quelles ressources seraient nécessaires et quelles décisions seraient déclenchées. Une marge financière sans scénario explicite peut être aussi difficile à interpréter qu’un budget sans réserve.
Les instruments ne portent pas le même risque
Les fonds propres, la dette, les aides et les engagements commerciaux répondent à des logiques différentes. Ils peuvent se combiner, mais leurs conditions, leurs échéances et leurs contreparties doivent être examinées. Cet article n’indique pas quel instrument choisir pour une entreprise particulière. Il explique pourquoi un besoin de recherche incertain et un besoin d’équipement documenté ne se présentent pas de la même manière à un financeur.
La stratégie européenne pour les startups et scaleups traite le financement avec d’autres leviers : accès au marché, talents, infrastructures et environnement réglementaire. Cette organisation reconnaît qu’un obstacle à la croissance n’est pas toujours un manque d’argent isolé. Un financement peut rester peu efficace si les essais clients, les compétences ou les équipements nécessaires ne sont pas accessibles.
Il faut lire les dispositifs au moment de la demande. Une stratégie annonce des actions ; un appel précise les conditions ; une décision attribue un soutien ; un versement fournit effectivement une ressource. Ces états ne doivent pas être confondus. L’existence d’un programme ne prouve ni l’éligibilité d’un projet ni l’obtention d’un financement.
Les conditions contractuelles peuvent également influencer la stratégie de développement. Jalons, obligations d’information ou calendrier de remboursement doivent correspondre à ce que le projet peut raisonnablement documenter. Les aspects juridiques et financiers demandent une analyse professionnelle adaptée au dossier. Aucun rendement, aucune probabilité de succès et aucun conseil d’investissement individualisé ne sont fournis ici.
Les premiers clients apportent une autre forme de preuve
Un client pilote peut aider à préciser les spécifications, les conditions d’usage et les critères d’acceptation. Mais une intention d’achat, un essai et une commande ferme sont des engagements différents. Le dossier doit indiquer ce qui existe réellement, sans transformer une discussion commerciale en revenu acquis. Cette précision protège autant l’équipe que ses partenaires.
La DGE souligne le rôle de la commande publique et privée pour tester les technologies et travailler avec des clients cibles. Une commande peut apporter un signal utile et de la trésorerie, mais elle ne prouve pas que tous les clients adopteront le produit. Les conditions du premier contrat peuvent être particulières. Il faut examiner ce qui est reproductible dans la relation commerciale.
Les premières séries confrontent également l’entreprise aux retours, aux défauts et au service. Ces activités demandent des ressources qui peuvent être sous-estimées dans une démonstration technique. Les informations remontées doivent nourrir la qualité et le procédé. Le passage à l’échelle devient alors un apprentissage coordonné entre fabrication, utilisateurs et équipe de conception.
Relier chaque dépense à une preuve attendue
Le tableau suivant propose une lecture pédagogique du projet. Il ne décrit pas le budget d’une société réelle et ne constitue pas un modèle financier prêt à l’emploi.
| Étape | Nature de dépense | Preuve recherchée |
|---|---|---|
| Recherche | Expériences et compétences | Principe vérifié dans un périmètre |
| Prototype | Conception et intégration | Fonctionnement sur un usage défini |
| Pilote | Procédé et instrumentation | Répétabilité et contraintes |
| Première série | Équipements et qualité | Produits conformes aux spécifications |
| Commercialisation | Stocks et exploitation | Livraison, paiement et retour client |
| Déploiement | Maintenance et capacité | Continuité de service et production |
La grille aide à repérer une dépense sans objectif démontrable ou une preuve sans ressources identifiées. Elle ne suppose pas que les étapes se déroulent sans retour en arrière. Une difficulté de qualité peut nécessiter un travail de recherche supplémentaire. Le financement doit être discuté avec cette réalité, plutôt qu’avec une succession idéale de jalons toujours franchis à la date prévue.
Ce que l’argent ne résout pas seul
Une équipe doit savoir fabriquer, mesurer, maintenir et vendre. Les connaissances doivent circuler entre ces fonctions. Un équipement disponible sans personne capable de le régler ne produit pas la capacité attendue. Une propriété intellectuelle forte sans produit adapté au besoin ne garantit pas l’adoption. Le rapport de la DGE distingue précisément les leviers financiers et extra-financiers du développement.
Le suivi doit donc regarder les ressources et les preuves ensemble. Une levée de fonds réussie est un événement financier important. Elle peut prolonger le temps disponible pour résoudre des problèmes, mais ne les résout pas à elle seule. Les annonces doivent être accompagnées d’indicateurs de réalisation : essais, qualification, capacité opérationnelle et engagements clients, avec leurs limites.
Ce qui compte est la transformation progressive d’une incertitude scientifique en un système productif et commercial documenté. À chaque étape, le financement change parce que le travail et le risque changent. Lire cette transition permet de mieux comprendre les besoins d’une startup industrielle, sans réduire son avenir au montant d’une opération ni confondre investissement reçu et valeur déjà créée.
Préparer les scénarios sans inventer une prévision
Un scénario de financement peut poser une question précise : que se passe-t-il si la qualification prend plus longtemps ou si le premier client réduit son volume ? Les réponses doivent relier les dépenses, les délais et les décisions possibles. Elles ne sont pas des prédictions. Leur intérêt est de montrer quelles hypothèses soutiennent le calendrier et quelles informations permettraient de le réviser.
Il faut aussi distinguer les dépenses engagées des dépenses encore réversibles. Un contrat d’équipement, une embauche et un essai exploratoire ne créent pas les mêmes obligations. Le dossier doit permettre de comprendre ce qui peut être ajusté si les preuves attendues ne sont pas obtenues. Cette visibilité aide à discuter la suite du projet sans présenter toute ressource disponible comme déjà consommée ni toute dépense prévue comme inévitable.
Pour prolonger cette lecture : Compétences deep tech : pourquoi former des chercheurs ne suffit pas à industrialiser.
Sources
- Direction générale des entreprises, Guillaume Heim et Emma Rappaport, « L’innovation de rupture au défi du passage à l’échelle », mars 2025, passages sur temporalités, BFR et leviers extra-financiers consultés le 19 octobre 2026.
- Commission européenne, « EU Startup and Scaleup Strategy », consultée le 19 octobre 2026, axes de politique publique ; aucun dossier de financement déposé.